BCC in Lombardia: risultati in crescita nel primo semestre 2026
I numeri delle BCC in Lombardia: superati nel primo semestre del 2026 i 36,5 miliardi di raccolta diretta. Oltre 25,5 miliardi di euro di impieghi a imprese e famiglie. Le BCC detengono il 21,5% delle quote di mercato relative agli impieghi alle piccole imprese lombarde
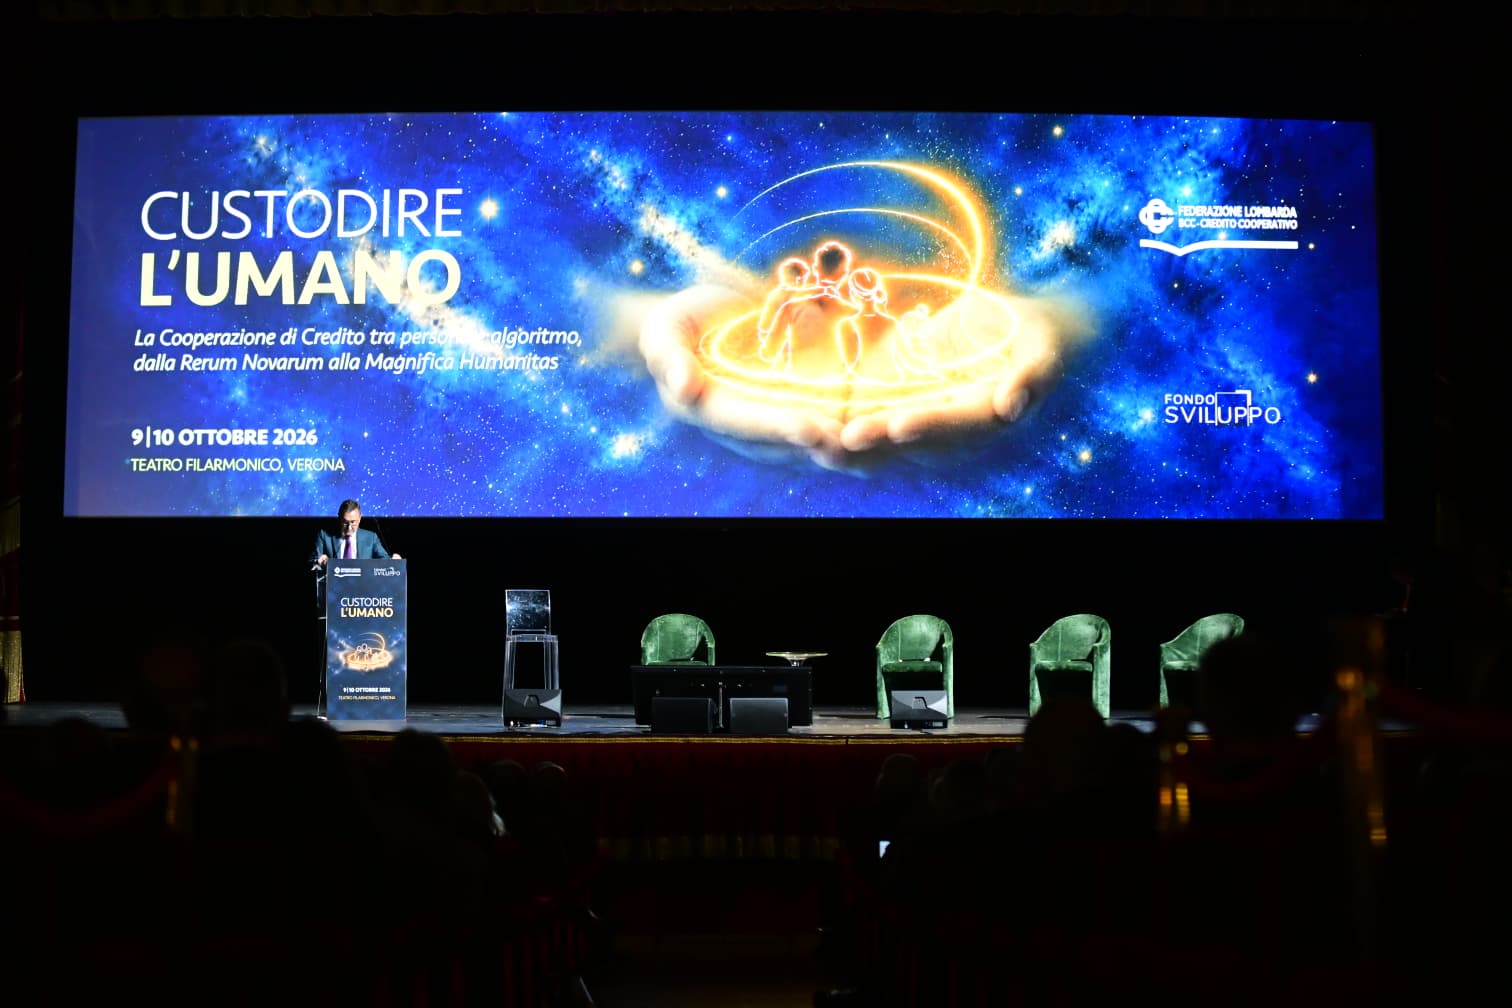
Al via l’annuale convegno studi del Credito Cooperativo lombardo
I numeri delle BCC in Lombardia: superati nel primo semestre del 2026 i 36,5 miliardi di raccolta diretta. Oltre 25,5 miliardi di euro di impieghi a imprese e famiglie, in aumento del 5,6% su base annua. Le BCC detengono il 21,5% delle quote di mercato relative agli impieghi alle piccole imprese lombarde. In crescita il numero dei Comuni lombardi in cui il Credito Cooperativo rappresenta l’unica presenza bancaria.
Oggi e domani a Verona il Convegno Studi della Federazione Lombarda delle Banche di Credito Cooperativo, incentrato sul ruolo economico e sociale delle banche di prossimità nel tempo dell’intelligenza artificiale e dello sviluppo pervasivo delle nuove tecnologie.
Alessandro Azzi: «Custodire l’umano, nell’epoca dell’algoritmo, significa per una Bcc non rinunciare alla tecnologia, ma decidere come avvalersene con un approccio non standardizzato».
Verona, 09 ottobre 2026_Le BCC confermano il proprio ruolo di sostegno all’economia reale della Lombardia e alle comunità di riferimento. Positivi i risultati registrati nei primi sei mesi del 2026 dalle 26 Banche di Credito Cooperativo presenti a livello regionale, che contano nel complesso 220 mila soci, oltre 5 mila dipendenti, 721 sportelli, oltre un milione di clienti e sono presenti in 515 Comuni lombardi, in 165 dei quali come unico istituto bancario*.
All’analisi delle masse intermediate le BCC lombarde confermano un rafforzamento nel posizionamento di mercato, mostrando in molti casi tendenze in media più positive rispetto a quanto registrato dall’industria bancaria regionale. La raccolta diretta si assesta attorno ai 36,5 miliardi (+4,8%, contro il +3,4% del resto dell’industria bancaria). Il trend dei finanziamenti a favore di imprese e famiglie del territorio a giugno 2026 è in crescita a livello regionale rispetto a quanto registrato nei dodici mesi precedenti: 25,5 miliardi di euro di impeghi, in crescita del 5,6% su base annua (contro il +2,8% del resto dell’industria bancaria).
Riguardo ai segmenti di destinazione del credito:agiugno 2026 i finanziamenti alle famiglie consumatrici lombardesuperano i 10,4 miliardi di euro e presentano un incremento su base d’anno più significativo di quello del sistema bancario complessivo (+8% contro il +4%); al settore produttivo del territorio lombardo – fatto di micro, piccole e medie imprese – le BCC hanno erogato impieghi per oltre 15 miliardi di euro (complessivamente in crescita del 4% negli ultimi dodici mesi, contro il +1,9% dell’industria bancaria). Una parte importante dei finanziamenti del Credito Cooperativo alle imprese va a micro e piccole realtà produttive del territorio: più del 19% del totale.Segmento di clientela a cui l’industria bancaria regionale destina il 10,3% del totale degli impieghi erogati.
Le BCC detengono il 21,5% delle quote di mercato relative agli impieghi alle piccole imprese lombarde (realtà con più di 5 e meno di 20 addetti). In particolare, rispetto ai settori produttivi, le BCC detengono il 22,6% della quota di mercato relativa ai finanziamenti all’agricoltura, il 13,8% al settore delle costruzioni, il 12,1% ad attività immobiliari e l’11,6% ad attività di servizi di turismo e ristorazione.
Nella prima parte del 2026, inoltre, è migliorata ulteriormente la qualità del credito, con la prosecuzione del processo di riduzione delle esposizioni deteriorate e di aumento dei tassi di copertura: in diminuzione le sofferenze (-16,6% rispetto all’anno precedente, contro il -6,6% dell’industria bancaria), con un rapporto sofferenze impieghi dello 0,9% (rispetto all’1,4% dell’industria bancaria) **.
«La sfida, per le BCC, è evolvere, ancora di più, da finanziatori a veri e propri “mentori” e partner per lo sviluppo delle PMI, con particolare attenzione alle peculiarità e alle esigenze delle micro e delle piccole imprese», dichiara Alessandro Azzi, Presidente della Federazione Lombarda delle Banche di Credito Cooperativo. «Penso, per esempio, agli investimenti nel campo dell’efficientamento energetico, dell’automazione e dell’intelligenza artificiale (preservando la centralità dell’umano), della cyber sicurezza e – da ultimo ma non per ultimo – della formazione del capitale umano, per accrescere solide competenze interne alle aziende. Le BCC, supportate dalle Capogruppo e dalle Federazioni Locali, hanno la sensibilità, gli strumenti e l’esperienza per accompagnare le imprese nella transizione digitale e sostenibile, proponendo modelli di finanza paziente e personalizzata, supportando le filiere, le reti territoriali».
Occasione per comunicare i principali risultati raggiunti dalla cooperazione di credito lombarda nel primo semestre di quest’annoè l’annuale Convegno di Studi della Federazione Lombarda delle BCC dal titolo “Custodire l’umano. La cooperazione di credito tra persona e algoritmo, dalla Rerum Novarum alla Magnifica Humanitas”, in corso a Verona (9-10 ottobre, Teatro Filarmonico), con la partecipazione di oltre trecento ospiti ed esponenti del Credito Cooperativo lombardo e nazionale.
In un contesto caratterizzato da incertezza e instabilità geopolitica e finanziaria, la due giorni di lavori rappresenta un’occasione per riflettere sul ruolo economico e sociale delle banche di prossimità, impegnate a favorire e supportare il benessere e la crescita inclusiva delle comunità locali nel tempo dell’intelligenza artificiale e dello sviluppo pervasivo delle nuove tecnologie.
Prima ancora di parlare di come porci davanti all’intelligenza artificiale, il punto da affrontare è il modello di economia che vogliamo costruire e lo spazio di libertà e responsabilità che vogliamo “abitare”. Se l’algoritmo rende sempre più veloce, precisa e impersonale la capacità di decidere, il credito cooperativo ha il compito di ricordare che una decisione di credito non riguarda soltanto un dato, ma una persona, un’impresa, una famiglia, una comunità e le sue prospettive future. Non solo una sfida tecnologica, ma un’occasione per rendere ancora più evidente ciò che ci distingue: la capacità di coniugare innovazione e responsabilità, tecnologia e conoscenza dei territori, efficienza e fiducia. È in questa prospettiva che va letto il riconoscimento del ruolo della cooperazione di credito nel Piano Nazionale dell’Economia Sociale: il valore sociale non è un elemento accessorio della nostra attività bancaria, ma parte della sua stessa ragion d’essere. Custodire l’umano, nell’epoca dell’algoritmo, significa per una Bcc non rinunciare alla tecnologia, ma decidere come avvalersene con un approccio non standardizzato: non quello di sostituire la relazione, bensì quello di liberare tempo, competenze e risorse per mantenerne la centralità strategica e generare valore per le comunità.
Alessandro Azzi Presidente Federazione Lombarda BCC
Temi e voci del Convegno Studi 2026 della Federazione Lombarda BCC: agenda dei lavori
VENERDÌ 9 OTTOBRE | In apertura l’intervento introduttivo del Presidente della Federazione Lombarda BCC, Alessandro Azzi, e i saluti istituzionali di Luisa Ceni, Assessora Politiche sociali e abitative, Terzo settore e ATS – Comune di Verona, Flavio Piva, Presidente Federazione Veneta BCC e Francesco Polo, Direttore Federazione del Nord Est. A seguire, un approfondimento del Professor Enrico Berbenni, Docente di Storia della Banca e della Cooperazione di Credito presso l’Università Cattolica del Sacro Cuore, sulle sfide antiche e nuove della cooperazione di credito mutualistica. A seguire, Luca Peyron, Professore di Teologia, componente dell’Humane Technology Lab dell’Università Cattolica del Sacro Cuore dialogherà con tre rappresentanti dell’universo Giovani Socie e Soci del Credito Cooperativo riguardo la custodia della persona umana ai tempi dell’intelligenza artificiale. Gabriele Sepio, professore di diritto tributario ed economia sociale presso la Scuola Nazionale della Pubblica Amministrazione, offrirà un intervento sul nuovo paradigma tecnocratico alla luce del Piano Nazionale per l’Economia Civile. Le conclusioni della prima giornata sono affidate al Direttore Generale della Federazione Lombarda BCC, Raffaele Arici.
SABATO 10 OTTOBRE| In apertura i saluti istituzionali di Marta Modonesi, Direttore Filiale di Verona di Banca d’Italia e Guido Guidesi, Assessore allo Sviluppo Economico di Regione Lombardia. A seguire Fabio Antoldi, Professore di Strategia aziendale e di imprenditorialità presso l’Università Cattolica del Sacro Cuore, e Giuliano Noci, Prorettore e Professore di Ingegneria Economico-Gestionale presso la School of Management del Politecnico di Milano, dialogheranno riguardo la pervasività dei modelli di intelligenza artificiale nel tessuto economico e produttivo locale. Giovanni Petrella,Preside della Facoltà di Scienze Bancarie, Assicurative, Finanziarie dell’Università Cattolica del Sacro Cuore, approfondirà lo stato dell’arte dell’introduzione e dell’utilizzo dell’intelligenza artificiale nel sistema bancario. Ad Andrea Perrone, Vice Direttore del Centro di Ricerca sul Credito Cooperativo, il compito di moderare il dialogo tra Mauro Pastore, Direttore Generale del Gruppo BCC ICCREA, e Alessandro Failoni, Vice Direttore Generale Vicario del Gruppo Cassa Centrale Banca in merito al punto di vista e al ruolo delle banche di comunità in relazione alla rivoluzione tecnologica in atto. Augusto dell’Erba, Presidente di Federcasse, offrirà un affondo su quelli che ancora oggi sono i pilastri della cooperazione di credito: sussidiarietà, proporzionalità e biodiversità. In chiusura l’intervento del Presidente della Federazione Lombarda BCC, Alessandro Azzi. Modera l’evento Filippo Poletti, conduttore, giornalista, Top Voice di Linkedin.
* Il dato relativo al numero degli sportelli a livello regionale è aggiornato a marzo 2026, con riferimento a tutte le filiali del Credito Cooperativo presenti in regione, anche appartenenti a BCC con sede legale nelle aree limitrofe.
**Il dato relativo a impieghi e raccolta, con aggiornamento al 30-06-2026 e confronto su base annua, si riferisce alle seguenti categorie destinatarie: imprese pubbliche e private, associazioni tra imprese non finanziarie e quasi società con almeno 20 addetti; quasi società non finanziarie, artigiane, unità o società con più di 5 e meno di 20 addetti; famiglie consumatrici; famiglie produttrici. Fonte Dati: elaborazione su dati B.I. – Flusso di ritorno BASTRA a cura del Servizio Analisi economica e statistiche di Federcasse.
Pubblicato il 10 Ottobre 2026